相続・生前贈与
相続税申告・生前贈与に強い税理士ならハートランド税理士法人
生前の準備から、
相続税の申告まで。
相続税の申告と納税の期限は、亡くなったことを知った日の翌日から10か月以内。財産の確認から土地や自社株の評価、遺産分割の相談、申告と納税まで、税理士が一緒に進めます。元気なうちに進める生前贈与や相続対策のご相談も承ります。大阪・東京のオフィスで、国税OBの税理士を含むチームが対応します。
相続で、このようなお悩みを抱えてはいませんか?
ご家族を亡くされた方や、相続に備えたい方から、よく聞くお悩みです。
01
何から手をつければ、いいのか。
葬儀や役所の手続きに追われるうちに、申告の期限が近づいてきます。相続税がかかるのかどうかも、まだわかりません。
02
土地の評価が、わからない。
自宅や貸している土地、遠方の土地。評価のしかたで、相続税の額は大きく変わります。
03
家族の話が、まとまらない。
だれが何を相続するかで、使える特例や税額が変わります。話し合いが進まないまま、時間が過ぎていきます。
04
生前贈与で、相続税を減らしたい。
毎年110万円までなら贈与税はかからないと聞くけれど、亡くなる前の贈与は相続税に足し戻されるとも聞きます。いつから、いくら贈ればいいのか、わかりません。
05
相続税が、いくらになるのか知りたい。
今の財産で、相続税はいくらになるのか。家族が払えるのか。亡くなる前に、おおよそを知っておきたい。
06
顧問の税理士には、頼みにくい。
会社の顧問税理士はいるけれど、家族の財産のことは別の税理士に相談したい。内容が外に伝わらないかも気になります。
相続税申告で、税理士がお手伝いすること
申告書をつくるだけでなく、その前とあとまで引き受けます。
01
相続人と財産の確認
戸籍で相続人を確かめ、預金・不動産・株式・保険などの財産と、借入金などの債務を一覧にします。
02
土地と自社株の評価
路線価や倍率で土地を評価し、利用区画ごとに評価を下げられる点を探します。会社をお持ちだった方の非上場株式も評価します。
03
遺産分割の相談
分け方の案ごとに税額を比べ、自宅の土地などを安く計算できる特例(小規模宅地等の特例)や、配偶者の相続税を軽くする特例が使えるかを確かめます。残された親が亡くなったときの相続(二次相続)の税金まで並べて考えます。
04
申告書の作成と提出
申告書をつくり、税務署に提出します。書面添付制度を使い、税理士が確かめた内容を申告書に添えることもできます。
05
納税の準備
納税の期限も、申告と同じ10か月以内。現金で払えないときは、延納や物納、不動産の売却も一緒に考えます。
06
申告のあとまで
亡くなった方の準確定申告、相続した不動産を売ったときの申告、相続税の税務調査の対応も承ります。
生前贈与で、税理士がお手伝いすること
贈与のしかたで、相続税まで含めた税金が変わります。制度を比べて、贈る額と時期を一緒に考えます。
01
年110万円までの贈与(暦年贈与)
1年間(1月〜12月)にもらった額が110万円以下なら、贈与税はかからず申告もいりません。親から18歳以上の子へ500万円を一度に贈ると贈与税は48万5千円ですが、100万円ずつ5年に分ければ0円です。
02
亡くなる前の贈与は、足し戻す
贈った人が亡くなると、亡くなる前の一定期間に暦年贈与で贈った財産は、相続財産に足し戻して相続税を計算します。この期間は3年から7年へ段階的に延びていて、2031年以降に亡くなった場合は7年です。早く始めるほど、効果が残ります。
03
相続時精算課税
60歳以上の父母や祖父母から、18歳以上の子や孫への贈与で選べる制度です。2,500万円までは贈与税がかからず、贈った人が亡くなったときに相続税でまとめて精算します。毎年110万円までの分は足し戻しもいりません。一度選ぶと、同じ人からの贈与は暦年贈与に戻せません。
04
住宅を買うお金の贈与
父母や祖父母から、住む家を建てる・買うためのお金をもらうと、省エネ等住宅なら1,000万円、それ以外は500万円まで贈与税がかかりません。もらう人の年齢や所得に条件があり、0円になる場合も申告が必要です。今の制度は2026年12月31日までの贈与が対象です。
05
夫婦の間の自宅の贈与
結婚して20年以上の夫婦なら、自宅やそれを買うためのお金の贈与は、110万円とは別に2,000万円まで贈与税がかかりません。同じ相手からは一生に一度で、申告が必要です。亡くなる前の足し戻しの対象にもなりません。
06
名義預金に気をつける
子や孫の名前の口座でも、通帳や印鑑を親が持ち、本人が知らないお金は、贈与とは認められず、親の財産として相続税がかかることがあります。贈与契約書をつくり、もらった人が自分で管理する形を整えます。
早いほど、選べる手が増える。
相続税がかかるかどうかの確認や、生前贈与の進め方のご相談から、お手伝いします。お見積りは無料です。
【大阪】06-7777-3580
【東京】03-3445-1180
相続・生前贈与を、
ハートランド税理士法人に依頼するメリット
国税OB
全オフィスに在籍
調べられる点を、先に整える。
大阪・東京のすべてのオフィスに、国税OBの税理士が在籍しています。名義預金や土地の評価など、相続税の調査で確かめられやすい点を、申告の前に見直します。
2,000件
以上の顧問先
会社の相続も、まとめて。
顧問先は2,000件以上。会社を経営されていた方の相続では、非上場株式の評価や事業の引き継ぎまで、会社の税務とあわせてご相談いただけます。
不動産
グループ会社と連携
土地を、売るところまで。
相続した土地や建物の売却・買取は、グループの不動産会社ハートランドコンサルティング株式会社と連携します。納税の期限や売ったときの税金まで並べて、売る時期を一緒に考えます。
相続税申告のご依頼の流れ
01
お問い合わせ・ご相談
オフィスかオンラインで。亡くなった方と相続人、財産のおおよそをうかがい、相続税がかかりそうかと、申告までの段取りをお伝えします。
02
お見積り・ご契約
遺産の総額や相続人の人数、土地の数から、料金をお見積りします。お見積りは無料です。ご納得いただけたら、ご契約です。
03
財産の評価・分割のご相談
必要な書類をそろえ、財産を評価します。分け方の案ごとに税額をお示しし、使える特例を確かめます。
04
申告・納税
申告書を税務署に提出し、納付書をお渡しします。期限は、亡くなったことを知った日の翌日から10か月以内です。
エリアごとのご案内
お近くのオフィスで、ご相談をうかがいます。
梅田・なんば・天六のオフィスで。
五反田オフィスとオンラインで。
アクセス
本社オフィス
〒531-0074
大阪府大阪市北区本庄東1丁目24-5 ハートランド・アレックスビル
TEL:06-7777-3580
10:00〜19:00
アクセス
大阪メトロ「天神橋筋六丁目駅」11番出口より徒歩5分
大阪メトロ「中崎町駅」2番出口より徒歩5分
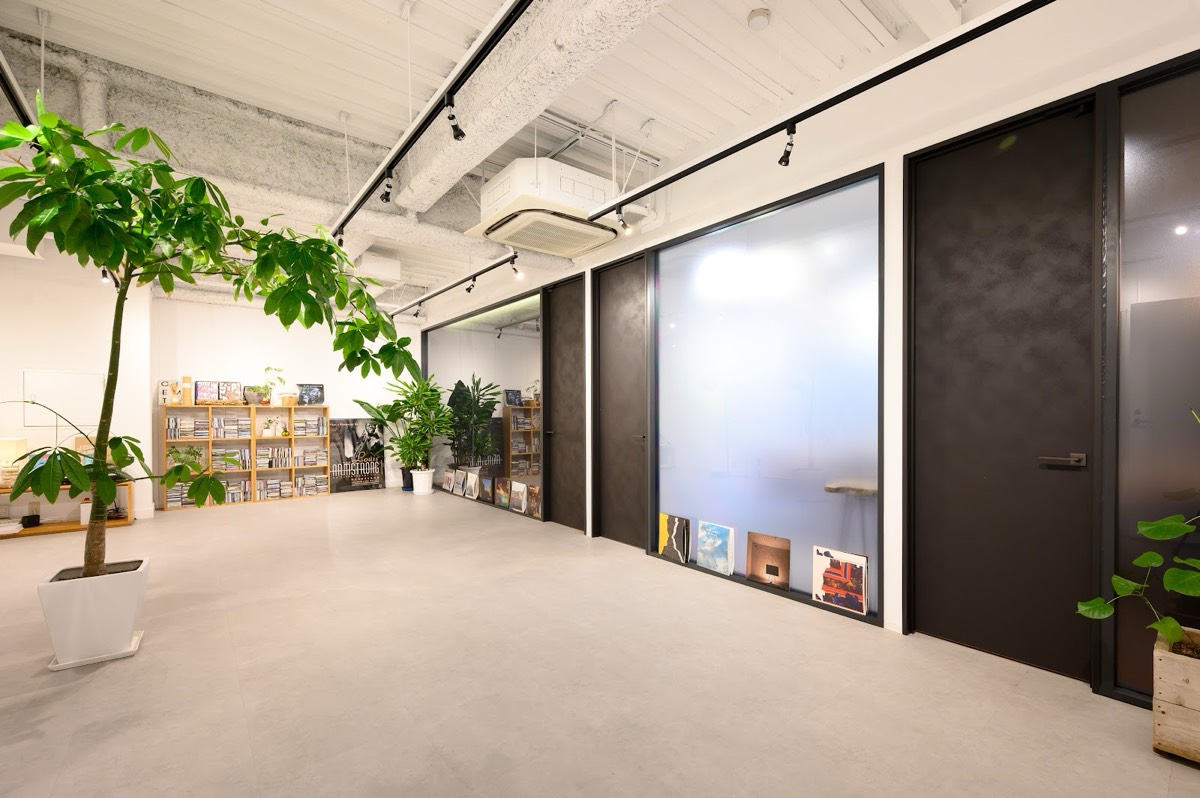
梅田オフィス
〒530-0001
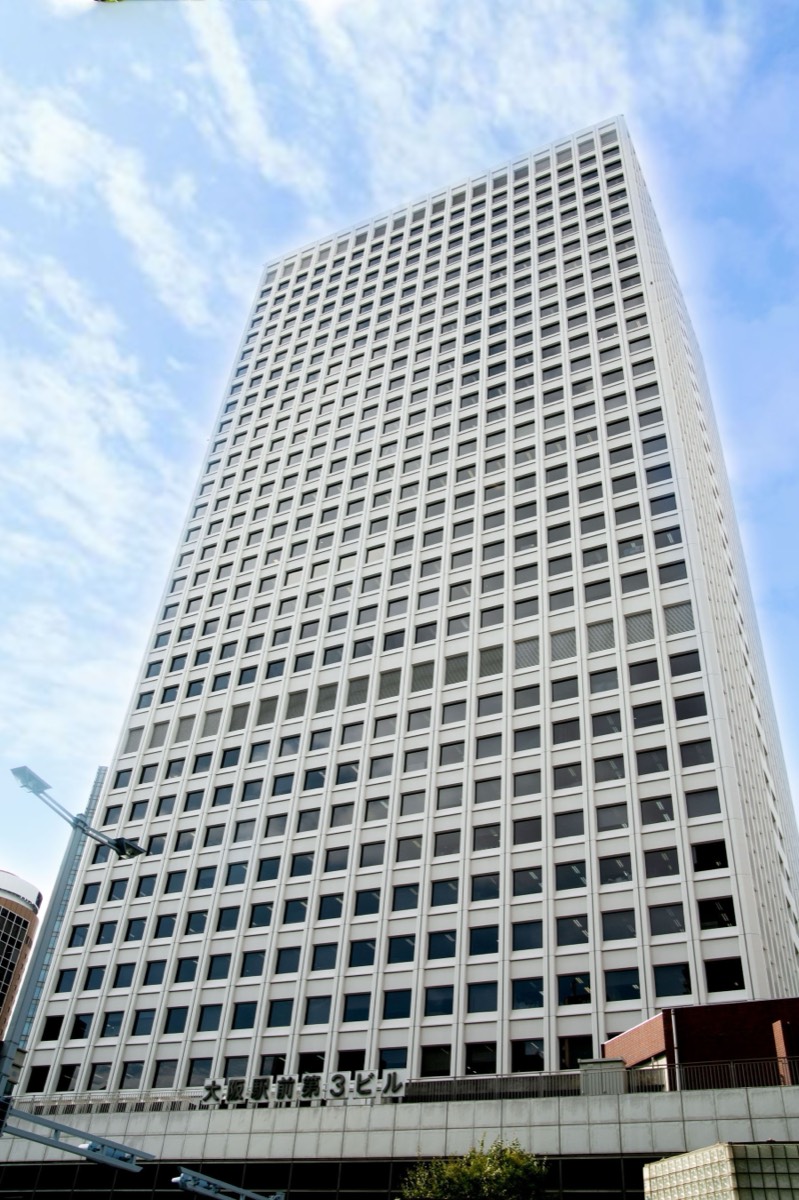
大阪府大阪市北区梅田1丁目1-3 大阪駅前第3ビル 30階
TEL:06-6341-3170
10:00〜19:00
アクセス
大阪メトロ御堂筋線「梅田駅」より徒歩5分
JR東西線「北新地駅」より徒歩2分
JR各線「大阪駅」より徒歩8分
なんばオフィス
〒542-0075
大阪府大阪市中央区難波千日前15-18 ANAスカイコネクトなんば 6階
TEL:06-6645-1680
10:00〜19:00
アクセス
南海線「なんば駅」より徒歩1分
大阪メトロ御堂筋線「なんば駅」より徒歩3分
近鉄線・阪神線「大阪難波駅」より徒歩5分
五反田オフィス
〒141-0022
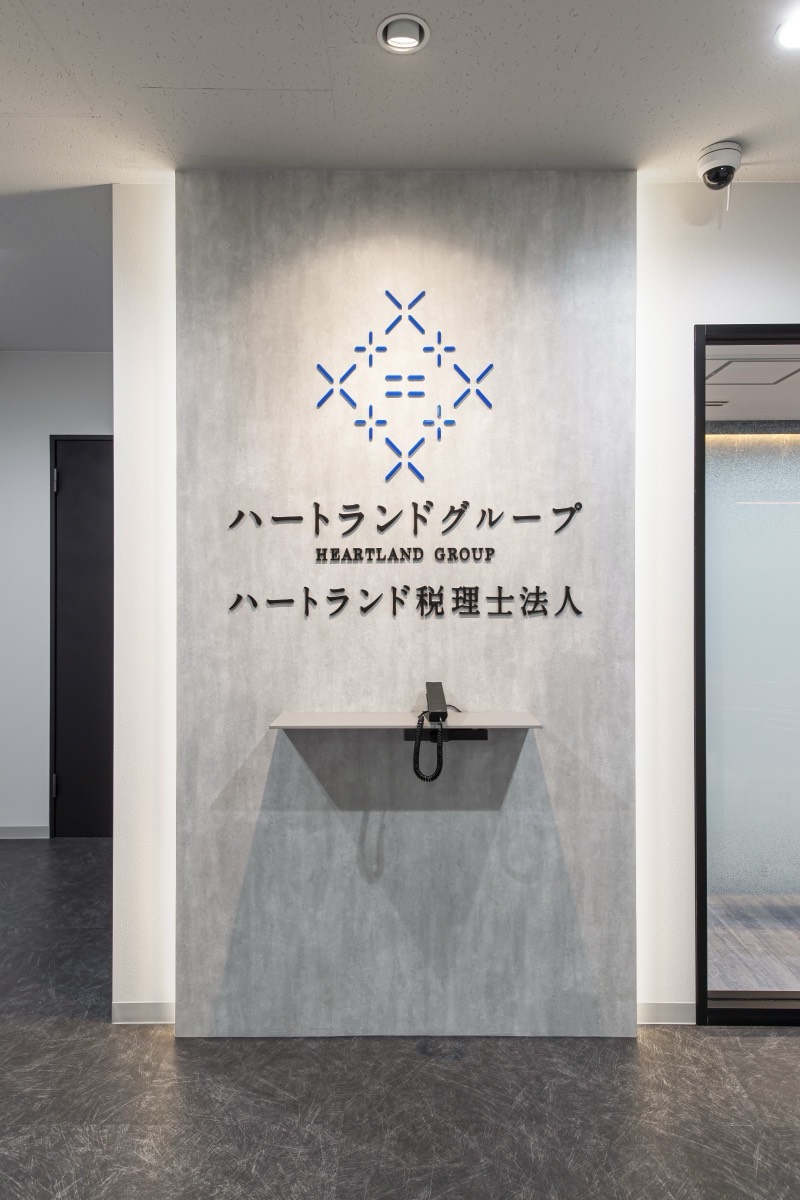
東京都品川区東五反田5丁目27-10 第一野村ビル 2階
TEL:03-3445-1180
10:00〜19:00
アクセス
JR山手線「五反田駅」より徒歩1分
都営浅草線「五反田駅」より徒歩1分
東急池上線「五反田駅」より徒歩5分
相続税申告の料金
基本報酬
遺産の総額で
遺産の総額に応じた、申告の基本の料金です。
| 遺産の総額 | 報酬額 |
|---|---|
| 5千万円未満 | 450,000円 |
| 1億円未満 | 550,000円 |
| 1億5千万円未満 | 650,000円 |
| 2億円未満 | 850,000円 |
| 2億5千万円未満 | 1,000,000円 |
| 3億円未満 | 1,300,000円 |
| 4億円未満 | 1,600,000円 |
| 4億円以上 | 別途お見積り |
- 上記は遺産の総額をもとにした目安です。財産の内容をうかがい、評価が簡単な場合や複雑な場合は、ご相談のうえ減額・加算します。
加算報酬
該当するとき
相続人の人数や、評価する財産に応じて加わります。
| 項目 | 料金 |
|---|---|
| 相続人(受遺者)が2人以上のとき(2人目から1人ごと) | 基本報酬の10% |
| 土地の評価(路線価地域・1利用区画ごと) | 50,000円 |
| 小規模宅地等の特例(1利用区画ごと) | 50,000円 |
| 非上場株式の評価(1社ごと) | 100,000円〜 |
| 書面添付制度の利用 | 30,000円〜 |
| 準確定申告 | 200,000円〜 |
- 準確定申告には、相続人の方の開業届と青色申告承認申請書の提出を含みます。所得の種類などによって変わります。
- 相続人の方の確定申告、延納・物納の申請は、別途お見積りします。
- 申告期限までに遺産分割がまとまらないときの申告は、分割が決まったあとの修正申告を含めて、別途お見積りします。
- ご依頼から申告期限までの期間が短いときは、加算報酬をいただく場合があります。
- 遠方の不動産で、現地や役所での調査が必要なときは、日当・交通費などの実費をいただく場合があります。
- 状況によっては、書面添付制度を使えない場合があります。
金額はすべて消費税別です。お見積りは無料です。贈与税の申告や、生前贈与・相続対策のご相談の料金は、内容をうかがってお見積りします。
よくあるご質問
相続税がかかるかどうか、わからなくても相談できますか?
できます。相続税は、遺産の額が基礎控除(3,000万円+600万円×法定相続人の数)を超えるときにかかります。財産のおおよそをうかがい、申告が必要かどうかからお伝えします。
相続税の申告の期限は、いつですか?
亡くなったことを知った日(通常は亡くなった日)の翌日から10か月以内です。納税の期限も同じです。たとえば1月6日に亡くなった場合は、その年の11月6日が期限です。
相続税がかからなくても、申告は必要ですか?
遺産の額が基礎控除以下なら、申告はいりません。ただし、自宅の土地などを安く計算できる特例(小規模宅地等の特例)や、配偶者の相続税を軽くする特例は、申告書を出してはじめて使えます。特例を使って税額が0円になる場合も、申告が必要です。
生前贈与は、いつから始めればいいですか?
早いほど効果が残ります。暦年贈与は、贈った人が亡くなる前の一定期間(3年から7年へ段階的に延長)の分が、相続財産に足し戻されるためです。今の財産で相続税がいくらになるかを先に計算し、贈る額と期間を決めましょう。
贈与税の申告は、いつまでにすればいいですか?
財産をもらった年の翌年2月1日から3月15日までに、もらった人が申告して納めます。たとえば2026年中にもらった分は、2027年2月1日から3月15日までです。
暦年贈与と相続時精算課税は、どちらがいいですか?
財産の額や、贈る人の年齢、贈る財産の種類で変わります。たとえば値上がりしそうな土地や、家賃の入るアパートは、相続時精算課税で早めに贈るほうが有利なことがあります。ただし、相続時精算課税で贈った土地には、自宅の土地の特例(小規模宅地等の特例)が使えません。両方の場合の贈与税と相続税を計算して比べます。
生前にできる相続対策には、ほかに何がありますか?
生前贈与のほか、使い方の違う土地を登記で分けて評価を見直す(分筆)、財産の持ち方を組み替える、残された親が亡くなったとき(二次相続)まで見て分け方を決めておく、などがあります。残された配偶者が自宅に住み続けられる配偶者居住権(2020年4月から)を使う案も比べます。
料金は、どのように決まりますか?
遺産の総額に応じた基本報酬に、相続人の人数や土地の数、非上場株式の有無などの加算報酬を合わせて決まります。財産の内容をうかがってから、お見積りします。お見積りは無料です。
遠くに住んでいても、依頼できますか?
できます。面談は、オンラインでもお受けします。大阪と東京にオフィスがあるので、ご家族が離れて暮らしている場合もご相談ください。
相続税の税務調査にも、対応できますか?
対応しています。申告のあとに調査の連絡が来たときも、立ち会いから修正申告まで承ります。ほかの税理士やご自身で申告した相続税の調査も、ご相談ください。
顧問の税理士がいますが、相続税の申告だけ頼めますか?
できます。税理士には守秘義務があるので、ご相談の内容を、顧問の税理士やご親族を含めてほかの方に話すことはありません。
戸籍の収集や名義の変更、不動産の売却も頼めますか?
戸籍の収集や名義の変更(登記)は、提携する司法書士・行政書士と連携して進めます。不動産の売却は、グループの不動産会社ハートランドコンサルティング株式会社が担当します。
ほかの事務所と見積りを比べても、構いませんか?
構いません。料金や進め方を比べたうえで、ご依頼ください。
税理士です。お客様を紹介してもいいですか?
承ります。相続税の申告だけに関わり、ご紹介いただいた先生の顧問のお仕事には立ち入りません。
あわせて読みたい
相続のあとの手続きや、関係するサービスもご覧ください。
相続税の調査の連絡が来たら。
グループの不動産会社のご案内。
相続関連コラム
相続を、
落ち着いて進めるために。
お問い合わせ
まずは、話してみる。
税務・労務のご相談は、お気軽にどうぞ。